Domain rechneranlagen.de kaufen?
Wir ziehen mit dem Projekt
rechneranlagen.de um.
Sind Sie am Kauf der Domain
rechneranlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechneranlagen.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wo befindet sich die Schnittstelle zwischen Hardware und Software?
Die Schnittstelle zwischen Hardware und Software befindet sich in der Regel im Betriebssystem eines Computers. Das Betriebssystem ermöglicht die Kommunikation zwischen der physischen Hardware und den darauf laufenden Softwareanwendungen. Es stellt Treiber und APIs bereit, um den Zugriff auf die Hardwarekomponenten zu ermöglichen. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
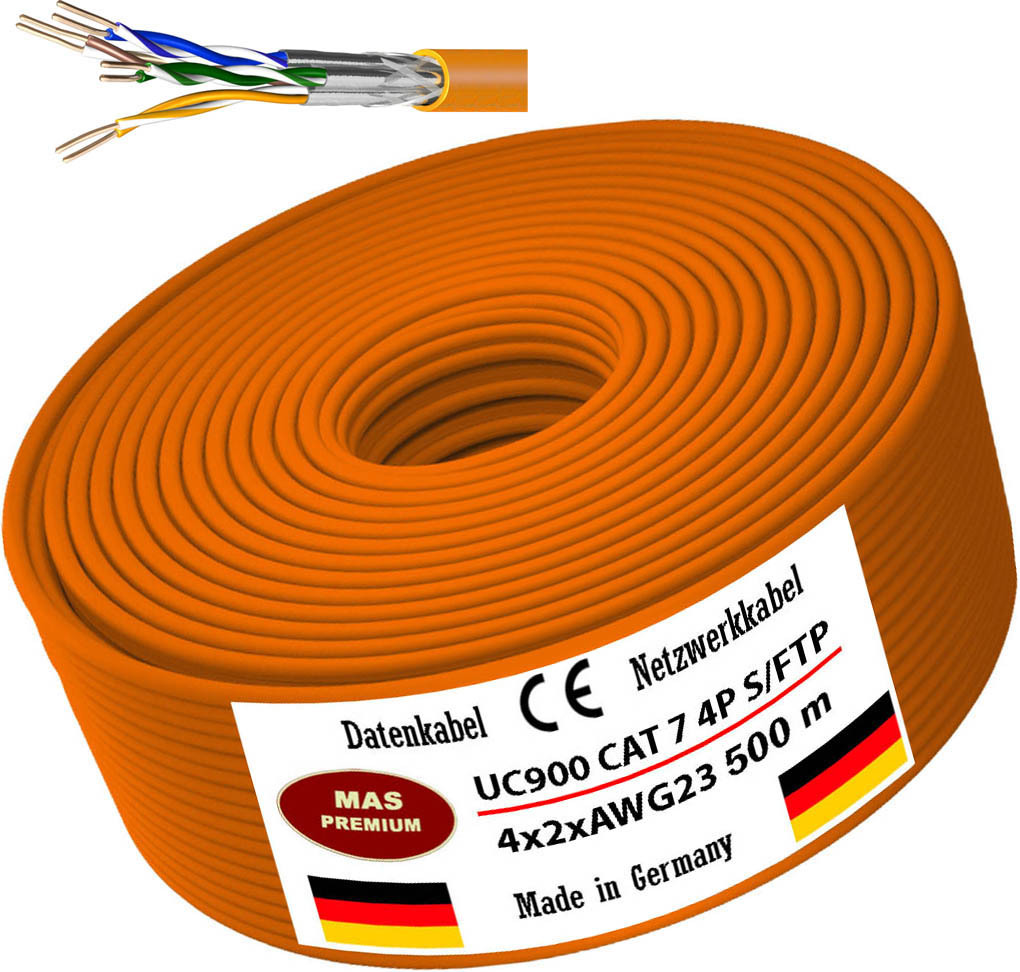
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wo befindet sich die Schnittstelle zwischen Hardware und Software?
Die Schnittstelle zwischen Hardware und Software befindet sich in der Regel im Betriebssystem eines Computers. Das Betriebssystem ermöglicht die Kommunikation zwischen der physischen Hardware und den darauf laufenden Softwareanwendungen. Es stellt Treiber und APIs bereit, um den Zugriff auf die Hardwarekomponenten zu ermöglichen. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
Ähnliche Suchbegriffe für Veräußerung
-
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Radio-Praktiker Bücherei E-Book-Bundle 7 - Computer & SoftwareErgründen Sie die Epoche, die den Siegeszug des Personal Computers einläutete! Erinnern Sie sich noch an den unvergleichlichen Charme, als die ersten Heimcomputer wie der C64 die Wohnzimmer eroberten, grüne Bildschirmzeichen erste BASIC-Zeilen anzeigten und Betriebssysteme wie CP/M oder MS-DOS den Grundstein für die moderne EDV legten? Die Evolution von ersten Mikrocomputer-Steuerungen über klassische Programmiersprachen wie C und Turbo Pascal bis hin zur Geburtsstunde der PC-Multimediatechnik und Datenfernübertragung markierte eine der aufregendsten Phasen der Technikgeschichte. Über viele Jahre hinweg Begleiter dieses digitalen Aufbruchs war die legendäre ?Radio-Praktiker-Bücherei? (RPB) aus dem Franzis-Verlag. Sie verstand es wie keine zweite Buchreihe, die Funktionsweise von Betriebssystemen, Programmiersprachen, Software-Architekturen und Computer-Hardware kompromisslos praxistau...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.